

研究指出,全球郵輪市場於疫情後強勁復甦,114年全球郵輪旅客數再創紀錄達3,720萬人次,較疫情前成長約25.3%。但亞洲為全球恢復最慢的地區,114年約300萬人次,僅為疫情前的8成。旅客結構與行為亦有所轉變,旅客年輕化及獨旅比例增多、探索型及豪華郵輪旅客快速成長,預估未來大型郵輪的比例將明顯增加,另小型船(如探索及豪華型)占比亦將逐年增加、遊客在郵輪旅行前後於母港地多留一晚住宿消費的比例穩定成長,已達64%以上。
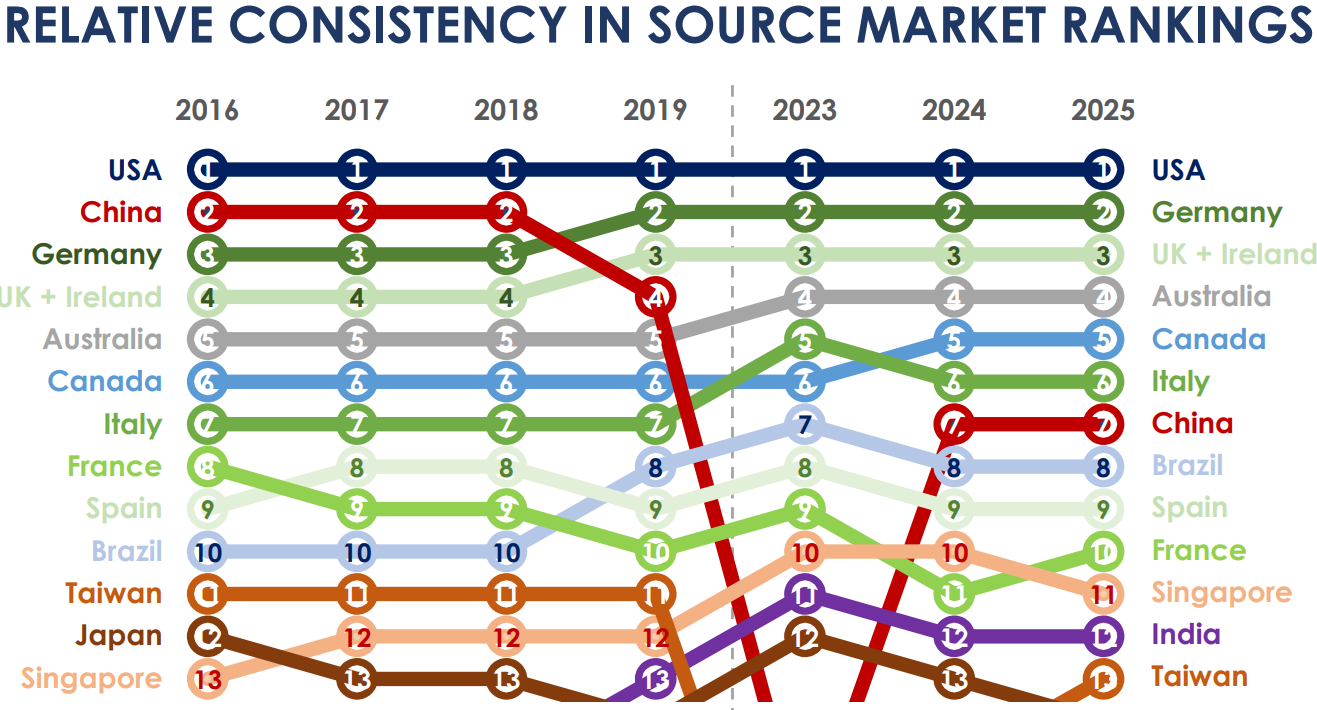
亞洲雖然在疫後初期回復較慢,但預期將成為郵輪旅遊未來成長主力。而臺灣為亞洲重要的客源市場之一,疫情前(2016-2019年)連續四年均居全球第11名,為亞洲僅次於中國的第二大客源地。疫情後因各國管制節奏不同,2025年排名位居第13名,建議應持續多元行銷拓展臺灣的國際知名度,吸引更多郵輪靠泊我國港口。另一值得觀察的是印度等新興市場在疫後也逐漸進入全球主要客源市場中。
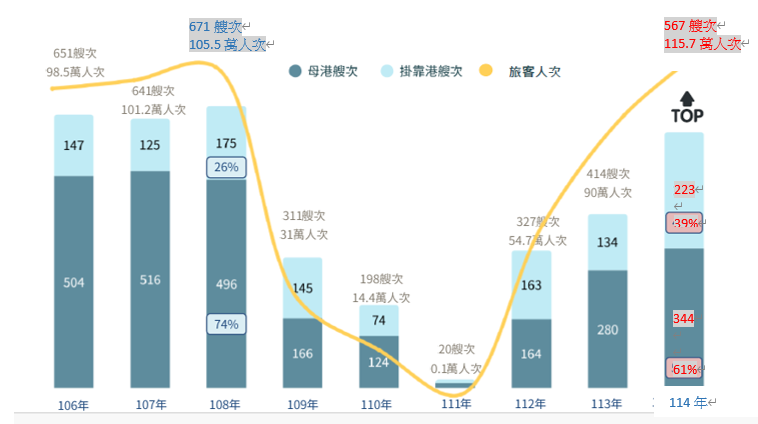
我國郵輪旅客自101年度起逐年成長,107年度突破100萬旅客人次,108年度達671艘次,基隆港成為亞洲第二大郵輪港口,僅次於新加坡、超過上海港。108年底爆發新冠疫情,各國紛紛禁止國際郵輪停靠,使郵輪產業嚴重受創。疫情逐漸趨緩後,我國積極推廣郵輪旅遊,114年的郵輪艘次為567艘次,旅客達到115. 7萬人次,旅客人數已超越疫情前高峰105.5萬人次。
我國的郵輪旅遊正快速復甦,疫情後變化如:掛靠港郵輪的占比增多,114年掛靠港占比提高到39%;外籍旅客占比提升,113年提高至58%;Fly Cruise旅客人數增加,112年占比提升到11%,皆有助於提升我國郵輪旅遊經濟產值。除深耕許久的基隆港外,其他港口(如蘇澳港及澎湖港)也陸續於郵輪市場嶄露頭角。另高雄港郵輪設施已陸續完備,母港停靠艘次逐漸成長,使臺灣母港朝向更成熟且多樣化的方向邁進,未來潛力無窮,對提升我國郵輪觀光產值皆有很大助益。
資料來源:臺灣港務公司
圖1 疫情前後(106-114年)臺灣港群郵輪靠泊艘次及旅客數變化
表1 全球及各區域疫情前後郵輪旅客數及成長比例 單位:人次
| 區域 | 108年 | 112年 | 113年 |
114年 |
疫情前後(108-112) 成長率% |
114年相較113年 成長率% |
| 全球 | 2,967萬 | 3,169萬 | 3,464萬 | 3,720萬 | 6.8% | 7.5% |
| 北美洲 | 1,541萬 | 1,810萬 | 2,053萬 | 2,210萬 | 17.5% | 7.5% |
| 南美洲 | 104萬 | 99.7萬 | 117萬 | 122萬 | 3.8% | 4.4% |
| 歐洲 | 771萬 | 821萬 | 844萬 | 890萬 | 6.5% | 5.3% |
| 亞洲 | 373.8萬 | 232.9萬 | 263.2萬 | 300萬 | -37.7% | 15% |
| 澳洲 | 135萬 | 134萬 | 140.8萬 | 150萬 | -1% | 7.4% |
資料來源:State of the Cruise Industry Report 2025, CLIA,本研究整理
資料來源:State of the Cruise Industry Report 2026, CLIA
圖2 2016-2025年全球主要客源市場之變化
圖2 2016-2025年全球主要客源市場之變化